La SCJN definirá si la ASF puede promover juicios de amparo
El pleno de la Suprema Corte atraerá una contradicción de criterios para establecer si el órgano fiscalizador tiene facultades para impugnar resoluciones judiciales.
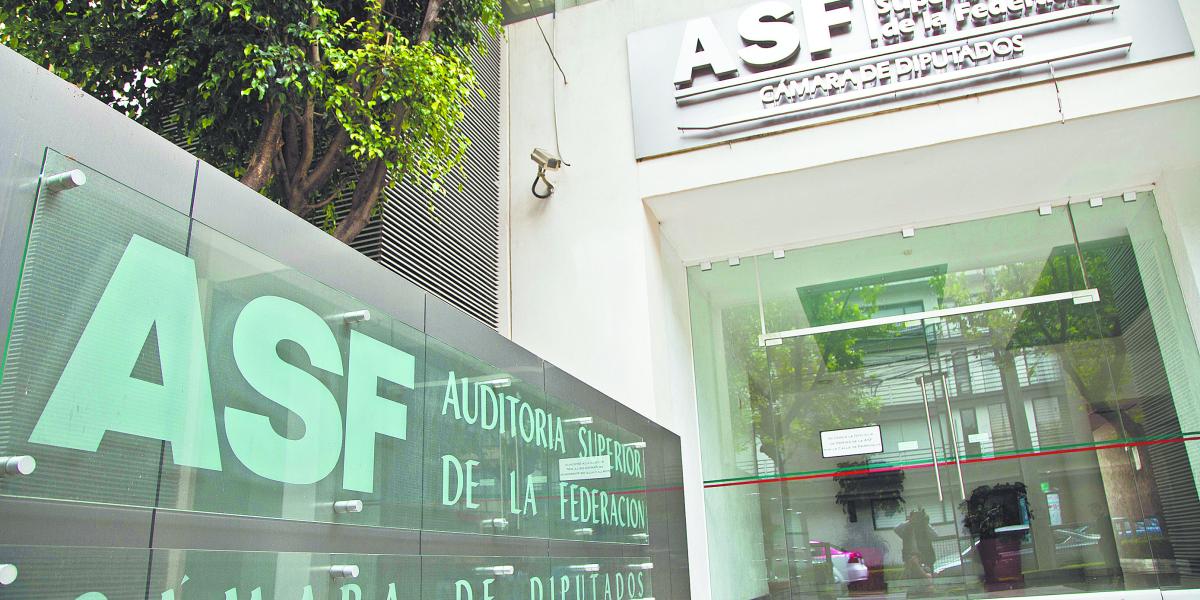
El pleno de la Suprema Corte de Justicia de la Nación (SCJN) resolvió formalmente atraer una contradicción de criterios con el objetivo de determinar si la Auditoría Superior de la Federación (ASF) posee personalidad jurídica para interponer juicios de amparo contra resoluciones dictadas por autoridades jurisdiccionales. Este debate jurídico surge tras la necesidad de clarificar el alcance de las facultades del órgano encargado de la fiscalización de los recursos públicos federales ante las sentencias que afectan sus determinaciones.
La controversia legal se originó debido a interpretaciones divergentes en tribunales colegiados sobre si la ASF, como ente público, puede acudir al juicio de amparo para proteger sus actos de fiscalización cuando estos son revocados o modificados por jueces federales. La resolución que emita la Suprema Corte sentará un precedente obligatorio que definirá los límites procesales de la institución en su lucha por la transparencia y la rendición de cuentas en el manejo de los fondos nacionales.
Durante las sesiones recientes, los ministros han analizado si el acceso al amparo por parte de la Auditoría Superior de la Federación contraviene el principio de estricta legalidad o si, por el contrario, es una herramienta necesaria para garantizar la defensa del interés público. La decisión final será fundamental para los procesos de fiscalización en curso y para la forma en que el órgano autónomo interactúa con el Poder Judicial en el ejercicio de sus funciones constitucionales.
Se espera que en las próximas semanas el pleno de la SCJN discuta el proyecto de sentencia que resolverá este punto de derecho. La determinación permitirá dar certeza jurídica tanto a las entidades fiscalizadas como a la propia ASF, estableciendo reglas claras sobre los mecanismos de defensa legal disponibles para el órgano auditor ante cualquier resolución judicial que limite sus auditorías o procedimientos administrativos derivados de ellas.